
Výsledek se odchýlil od očekávání trhu, který předpokládal posun k fiskálně konzervativnější vládě. Brazilská aktiva přitom v očekávání politické změny posilovala. Výsledek proto pravděpodobně v krátkodobém horizontu ovlivní náladu na trhu. Znamená to ale nutně zhoršení dlouhodobé investiční příležitosti?
Specialisté na Latinskou Ameriku Zoltan Palfi, hlavní portfolio manažer strategie Fidelity zaměřené na latinskoamerické akcie, a Philip Fielding, hlavní portfolio manažer strategie Fidelity International zaměřené na dluhopisy rozvíjejících se trhů, společně s hlavní analytičkou státních dluhopisů Andressou Tezine představují své pohledy na to, co čeká investory v největší ekonomice Latinské Ameriky.
Žádné rychlé řešení vysokých úrokových sazeb
Volby se konají v kontextu smíšeného ekonomického vývoje. Během třetího funkčního období Luly dosáhla Brazílie silnějšího hospodářského růstu než se očekávalo, a překonala Spojené státy, zatímco nezaměstnanost v červenci klesla na téměř historické minimum 5,4 %. Vláda rovněž zavedla zvýšení minimální mzdy převyšující inflaci a daňové reformy, jejichž cílem bylo zmírnit zátěž domácností s nižšími a středními příjmy.
Tyto úspěchy však doprovázelo zhoršení fiskální situace Brazílie, které se projevuje přetrvávajícími rozpočtovými deficity, rostoucím vládním dluhem a vysokými náklady půjčení aktiv. Ačkoli sazba Selic klesla ze svého maxima 15 % na 13,75 %, úrokové platby nyní přesahují 8 % HDP, což představuje značnou zátěž pro veřejné finance. Situaci dále komplikují vysoké zadlužení domácností a podniků spolu se zpomalující ekonomickou aktivitou, což ztěžuje snahy o obnovení fiskální stability.
Lulovo znovuzvolení signalizuje, že hospodářská politika bude z velké části pokračovat ve stávajícím směru, což zklamalo investory, kteří za vlády Bolsonara očekávali větší fiskální zdrženlivost. Schopnost vlády prosadit smysluplné reformy však může být omezena pravicověji orientovaným Kongresem, zejména s ohledem na významné výdajové závazky přijaté během Lulovy předvolební kampaně. Pozornost se nyní obrací ke složení ekonomického týmu vlády a k jejím fiskálním plánům pro rok 2027, včetně otázky, zda nabídnou důvěryhodnou cestu ke stabilizaci veřejného dluhu.
Andressa Tezine, hlavní analytička státních dluhopisů, očekává v krátkodobém horizontu jen omezený pokrok ve fiskální konsolidaci, což zvyšuje riziko dalšího růstu úrokových sazeb. Investoři tak mohou požadovat vyšší výnosy brazilského vládního dluhu, což by dále zvyšovalo tlak na veřejné finance. Silná vnější pozice Brazílie a značné devizové rezervy však přesto představují důležitou ochranu před závažnějšími riziky spojenými se státním dluhem.
Dluhopisy s pevným výnosem – čekají nás další výkyvy výnosů?
Z pohledu trhu s dluhopisy vedl výsledek voleb k prudkému přecenění brazilských státních dluhopisů, což odráží, do jaké míry investoři předem zaujali pozice sázící na vítězství Bolsonara. Výnos desetiletého brazilského státního dluhopisu v nominálním vyjádření činil před prvním kolem voleb přibližně 14,2 %. Poté prudce klesl na 12,5 %, když trhy začaly očekávat fiskálně konzervativnější vládu. Po Lulově vítězství se indikativní výnosy otevřely nad úrovní 15,5 %, čímž více než vymazaly předchozí zisky. Toto výrazné přecenění ukazuje citlivost brazilských aktiv na fiskální očekávání a obtíže, kterým investoři čelí při orientaci v politické nejistotě.
Od růstu k výprodeji: výnosy brazilských dluhopisů se vrátily podstatně nad úrovně před zisky po prvním kole voleb.
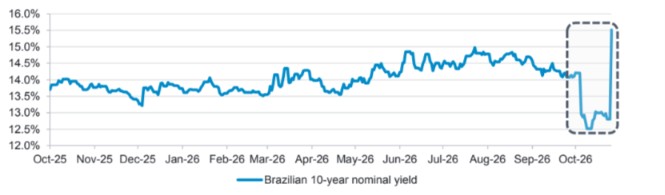
Graf: Výnos desetiletého brazilského státního dluhopisu v nominálním vyjádření, období říjen 2025 až říjen 2026. Zdroj: Fidelity International, Bloomberg, 26. října 2026.
Navzdory této volatilitě zůstává Brazílie důležitým trhem pro investory do dluhopisů rozvíjejících se trhů, zejména s ohledem na atraktivní průběžný výnos, který nabízejí její vysoké nominální i reálné výnosy. Vysoké úrokové sazby historicky podporovaly poptávku po brazilském dluhu denominovaném v místní měně i po brazilském realu. Investoři těžili z výrazného úrokového diferenciálu ve srovnání s rozvinutými trhy.
Nedávný výprodej však ukazuje, že atraktivní průběžný výnos nemusí nutně znamenat kladný celkový výnos, zejména pokud růst výnosů dluhopisů způsobuje kapitálové ztráty nebo pokud znehodnocení měny snižuje výnosy zahraničních investorů.
Další vývoj dluhopisů denominovaných v lokálních měnách i v brazilském realu bude do značné míry záviset na odhodlání vlády provádět fiskální konsolidaci a na reakci centrální banky. Ačkoli by vysoké úrokové sazby měly měně nadále poskytovat určitou podporu, přetrvávající fiskální nejistota a případné přehodnocení očekávání ohledně uvolňování měnové politiky mohou udržovat volatilitu na vysoké úrovni.
Roste riziko, že brazilská centrální banka pozastaví cyklus snižování úrokových sazeb, případně zváží další zpřísnění měnové politiky, pokud by oslabení měny a fiskální obavy vedly k růstu inflačních očekávání. To by mohlo vyvolat tlak na kratší konec výnosové křivky. Dlouhodobější dluhopisy by zůstaly zranitelné vůči zvýšeným rizikovým prémiím souvisejícím s fiskální situací.
Dopady na korporátní dluhopisy se budou lišit podle rozvah jednotlivých emitentů a jejich citlivosti na domácí úrokové sazby. Zejména společnosti, které ve velké míře využívají financování v lokálních měnách, včetně dluhopisů s pohyblivou úrokovou sazbou, mohou čelit dalšímu tlaku v důsledku dlouhodobě zvýšených nákladů na financování. To zdůrazňuje význam pečlivého výběru úvěrových instrumentů, zejména u emitentů s vyšším zadlužením.
Rozsah nedávného přecenění by přesto mohl vytvořit příležitosti pro investory, co si vybírají, zejména pokud výnosy začnou poskytovat dostatečnou kompenzaci za fiskální a měnová rizika.
Philip Fielding, hlavní portfolio manažer pro strategie Fidelity zaměřené na dluhopisy rozvíjejících se trhů, uvádí, že složení nového Lulova kabinetu, zejména jmenování do klíčových ekonomických funkcí, spolu s vládními fiskálními plány pro rok 2027 budou důležitými signály dalšího směřování hospodářské politiky. Fidelity bude nadále sledovat vývoj na trhu a vyhodnocovat potenciální příležitosti, jakmile se ocenění stabilizují a výhled hospodářské politiky bude jasnější.
Akcie – může krátkodobá volatilita vytvořit dlouhodobou příležitost?
Zoltan Palfi, portfolio manažer strategie Fidelity zaměřené na latinskoamerické akcie, po zveřejnění výsledků upozorňuje na náročnější krátkodobý výhled brazilských akcií. Vzhledem k tomu, že investoři před druhým kolem voleb ve velké míře zaujali pozice předpokládající změnu vlády, Lulovo vítězství pravděpodobně povede v krátkodobém horizontu ke korekci trhu, protože tyto pozice budou uzavírány.
Fiskální problémy přetrvávají. Extrémně vysoké úrokové sazby by se mohly stát nástrojem, jehož prostřednictvím budou trhy tlačit na vládu, aby řešila fiskální nerovnováhu, což představuje další významnou překážku pro akciové trhy.
Historie však nabízí důvody k optimismu. Po volbách Alberta Fernándeze v Argentině v roce 2019 a Pedra Castilla v Peru v roce 2021, které trhy v obou případech vnímaly jako nepříznivé výsledky, akciové trhy nejprve výrazně oslabily, ale brzy našly dno, přestože negativní zprávy nadále přicházely. Oba trhy následně zaznamenaly výrazné oživení.
Podobně by prudká korekce v Brazílii mohla vytvořit atraktivní nákupní příležitosti pro dlouhodobé investory. Existuje také jasný volební milník: podle brazilské ústavy Lula nemůže v roce 2030 usilovat o třetí po sobě jdoucí funkční období, což vytváří konkrétní časový horizont pro politickou změnu.
Trhy po nepříznivém volebním výsledku obvykle rychle dosahují dna, čímž vzniká příležitost nakoupit při poklesu.
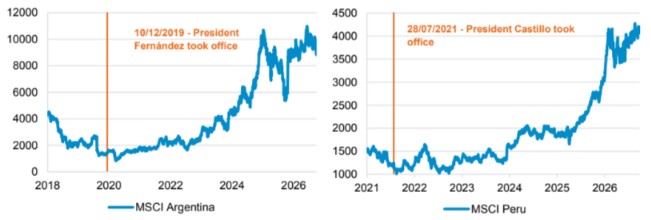
Grafy: Vývoj indexů MSCI Argentina a MSCI Peru. U Argentiny je vyznačeno datum 10. 12. 2019, kdy se prezidentem ujal úřadu Alberto Fernández. U Peru je vyznačeno datum 28. 7. 2021, kdy se úřadu ujal prezident Pedro Castillo. Zdroj: Fidelity International, Bloomberg, 30. září 2026.
Argentina nabízí také důležité poučení. Po Fernándezově zvolení země v roce 2020 nesplatila svůj státní dluh a majitelé dluhopisů následně utrpěli ztráty v důsledku restrukturalizace. Vybrané veřejně obchodované banky a energetické společnosti však krizi ustály a následně těžily z pozdějšího oživení trhu.
Akcie sice nejsou imunní vůči rizikům spojeným se státním dluhem, tento příklad však ukazuje, jak mohou fundamentálně silné podniky uchovat dlouhodobou hodnotu i v obdobích značné ekonomické nejistoty. Zároveň potvrzuje význam selektivního výběru akcií.
Dalším zdrojem podpory je ocenění. Navzdory nedávnému růstu zůstávají brazilské akcie atraktivně oceněné ve srovnání s minulostí i ostatními rozvíjejícími se trhy, zejména v segmentu menších a středně velkých společností domácího trhu. Protože se obtížná ekonomická situace již z velké části promítla do cen akcií, mohla by tato skutečnost pomoci zmírnit rozsah případných dalších poklesů.
Ocenění zůstává nízké ve srovnání s historií.
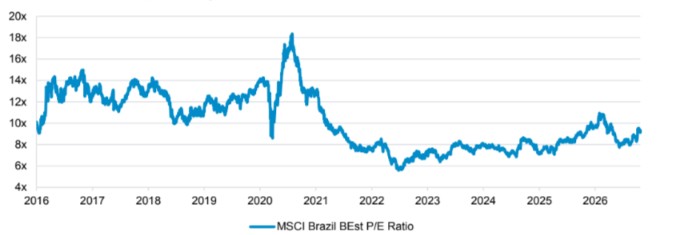
Graf: Poměr očekávané ceny akcie k zisku (P/E) pro index MSCI Brazil, období 2016–2026. Zdroj: Fidelity International, Bloomberg, 22. října 2026.
Výhled za horizont voleb
Lulovo znovuzvolení představuje významnou událost pro brazilské trhy. Tlumí očekávání, že v krátkodobém horizontu dojde k zásadní fiskální změně, a vyvolává obavy, že vysoké náklady na financování mohou přetrvávat déle. Přestože je krátkodobý výhled nejistý, schopnost vlády omezit prudce rostoucí fiskální deficit Brazílie bude v nadcházejících letech zásadní pro důvěru investorů i výhled akciového a dluhopisového trhu.
Pro akciové investory představují atraktivní ocenění a fundamentální síla brazilských podniků důvody, proč si zachovat dlouhodobě pozitivní výhled. Historie naznačuje, že období politické nejistoty mohou vytvářet příležitosti, zejména pro investory, kteří jsou ochotni nahlížet za hranice bezprostřední volatility trhu a zaměřit se na fundamentální ukazatele společností.
Pro investory do dluhopisů s pevným výnosem představují vysoké výnosy v Brazílii nadále atraktivní potenciál. Zvýšená fiskální nejistota a volatilita trhu však vyžadují selektivní přístup. Budeme nadále vyhodnocovat příležitosti, jakmile se trhy stabilizují. Pro obnovení důvěry investorů bude pravděpodobně zásadní větší jasnost ohledně priorit hospodářské politiky nové vlády.
Brazílie v konečném důsledku zůstává rozsáhlým a rozmanitým trhem, který nabízí širokou škálu investičních příležitostí. Politický vývoj sice může v krátkodobém horizontu ovlivňovat náladu na trhu, při zvládání nadcházejících příležitostí a výzev však budou zásadní ocenění, fundamentální ukazatele a disciplinovaný výběr investic.
- Andressa Tezine – hlavní analytička státních dluhopisů
- Zoltan Palfi – portfolio manažer pro latinskoamerické akcie
- Philip Fielding – portfolio manažer pro dluh na rozvíjejících se trzích
Pro více informací kontaktujte:
Eliška Krohová
Crest Communications, a.s.
Ostrovní 126/30
110 00 Praha 1
gsm: + 420 720 406 659
e-mail: eliska.krohova@crestcom.cz
Informace pro editory:
Fidelity International byla založena v roce 1969 a poskytuje investiční služby a produkty soukromým a institucionálním investorům. Od ostatních globálních investičních společností se liší zejména formou vlastnictví. Jedná o čistě privátní, soukromou společnost vlastněnou přímo členy zakládající rodiny a managementem firmy. Společnost klade veliký důraz na provádění podrobných analýz, na jejichž základě pak identifikují pro klienty nejvýhodnější investiční příležitosti. Její speciální týmy investičních analytiků a odborníků působí ve všech hlavních finančních centrech světa – v Londýně, Frankfurtu, Paříži, Hongkongu, Tokiu, Singapuru, Soulu, Dillí, Bombaji a v Sydney. V současné době administruje aktiva ve výši 87 mld. USD (assets under administration) a globálně pro klienty investovala 290 mld. USD ve 25 zemích napříč Evropou, Asií, Tichomořím, středním Východem a jižní Amerikou. V České republice Fidelity působí od roku 2012 a mezi její klienty patří celá řada významných institucionálních i privátních klientů, všechny významné banky, pojišťovny, finanční společnosti a nezávislí finanční poradci, kteří koncovým investorům zprostředkovávají investiční fondy této globální investiční společnosti.
Důležité upozornění
Toto je propagační materiál. Tento dokument nesmí být bez předchozího souhlasu rozmnožován nebo rozšiřován.
Fidelity International poskytuje informace pouze o svých produktech a neposkytuje investiční poradenství na základě individuálních potřeb, jinak než konkrétně řádně stanovené oprávněnou společností při formální komunikaci s klientem.
Jako Fidelity International je označována skupina společností, které tvoří globální organizaci správy investic poskytující informace o produktech a službách v určených jurisdikcích mimo Severní Ameriku. Toto písemné sdělení není směřováno k osobám se sídlem ve Spojených státech a takové osoby nesmí podle něj jednat. Je určeno pouze osobám bytem v takové v soudní příslušnosti, kde jsou příslušné fondy povoleny k distribuci nebo tam, kde není takové povolení vyžadováno.
Všechny názory představují stanoviska společnosti Fidelity, není-li uvedeno jinak. Fidelity, Fidelity International a logo Fidelity International a symbol měny F jsou všechno ochrannými známkami společnosti FIL Limited.
Tento dokument nepředstavuje distribuci, nabídku nebo výzvu k využití služeb investiční správy společnosti Fidelity, ani nabídku ke koupi, prodeji nebo výzvu k nabídce ke koupi nebo prodeji jakýchkoli cenných papírů v jakékoli jurisdikci nebo zemi, kde taková distribuce nebo nabídka není povolena či by byla v rozporu s místními zákony nebo předpisy.
Odkazy v tomto dokumentu na konkrétní cenné papíry nelze vykládat jako doporučení ke koupi nebo prodeji těchto cenných papírů, ale jsou uvedeny pouze pro ilustraci. Investoři by rovněž měli vzít na vědomí, že vyjádřené názory již nemusí být aktuální a společnost Fidelity již mohla jednat. Průzkumy a analýzy použité v této dokumentaci shromažďuje společnost Fidelity pro své potřeby správce investic a je možné, že podle nich již bylo postupováno pro její vlastní účely. Tento materiál byl vytvořen společností Fidelity International.
Minulá výkonnost není spolehlivým ukazatelem budoucích výsledků.
Tento dokument může obsahovat materiály třetích stran, které jsou dodávány společnostmi, jež nejsou spojeny s žádným subjektem Fidelity (obsah třetích stran). Společnost Fidelity se nepodílela na přípravě, přijetí ani úpravě takových materiálů třetích stran a výslovně ani implicitně takový obsah neschvaluje ani nepodporovala.
Údaje nejsou auditované. Odborníci provádějící průzkum zahrnují společníky a analytiky. Doporučujeme, abyste si před uskutečněním jakéhokoli investičního rozhodnutí opatřili podrobné informace. Investice by měly být prováděny na základě aktuálního prospektu (v angličtině a češtině) a dokumentu KIID (Klíčové informace pro investory) - dostupný v angličtině a češtině, které jsou dostupné spolu s výročními a pololetními zprávami zdarma na https://www.fidelityinternational.com nebo od našich distributořů a našeho evropského Centra služeb v Lucembursku, sídlící na adrese FIL (Luxembourg) S.A. 2a, rue Albert Borschette BP 2174 L-1021 Luxembourg.
Fidelity Funds "FF" je otevřená investiční společnost (SKIPCP) sídlící v Lucembursku, která disponuje akciemi různých tříd. Společnost FIL Investment Management (Luxembourg) S.A. si vyhrazuje právo ukončit nabízení podfondu a jeho podílových jednotek na trhu v souladu s článkem 93 písm. a) směrnice 2009/65/ES a článkem 32 písm. a) směrnice 2011/61/EU. Toto ukončení bude předem oznámeno v Lucembursku.Obchodní známky třetích stran, autorská práva a další práva duševního vlastnictví zůstávají majetkem jejich konkrétních vlastníků.
Investoři a potenciální investoři mohou získat informace o svých právech ve spojení se stížnostmi a soudními spory na tomto odkazu: https://www.fidelity.cz (v češtině).
MKAT14198

