
Ještě před třemi měsíci se zdálo, že se cena ropy vrací k úrovním před válkou. Od minima na konci června, kdy se pohybovala kolem 72 USD za barel, však ropa Brent vzrostla nad 100 USD (podle ceny nejbližšího futures kontraktu na ropu Brent k 11. září 2026).
„Navzdory této zdánlivě vysoké ceně se ropa v reálném vyjádření příliš nevzdálila od obvyklých úrovní v minulosti. Ceny ropy zůstávají citlivé na vývoj v Hormuzském průlivu, náš cílový kurz spotové ceny ropy Brent za 12 měsíců však dělá to 85 USD za barel. V Invescu nadále nemáme žádnou alokaci do energetických komodit, přestože se domníváme, že ceny zemního plynu v Evropě by mohly s blížící se zimou dále růst,“ vysvětluje Paul Jackson, globální investiční stratég společnosti Invesco.
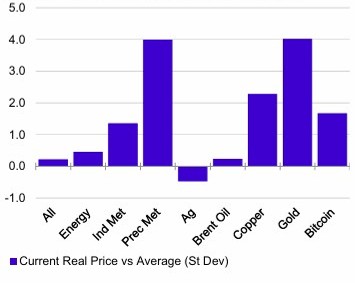
Překvapivě drahé kovy jsou levnější než na konci února 2026, tedy těsně před konfliktem s Íránem. „Tehdy se jejich ceny v reálném vyjádření pohybovaly pět až šest směrodatných odchylek nad historickými normami a za běžných okolností bychom očekávali, že takové geopolitické napětí zvýší poptávku po zlatu a dalších drahých kovech. Navzdory nedávnému oživení se cena zlata nachází jen mírně nad úrovní, na které začínala letošní rok, a její odchylka od historických norem do konce srpna klesla přibližně na čtyři směrodatné odchylky. Zlato bylo dokonce nejslabším z aktiv, která sledujeme, za tři měsíce do konce srpna,“ říká Paul Jackson a pokračuje:
„Domníváme se, že do ceny zlata již bylo před vypuknutím války promítnuto značné množství negativních zpráv a růst výnosů dluhopisů mu rovněž neprospěl. Náš cílový kurz zlata za 12 měsíců činí 5 000 USD.“
Průmyslové kovy si naopak od začátku letošního roku vedou dobře (viz příloha 4), takže se tato skupina kovů v reálném vyjádření nachází mírně nad jednou směrodatnou odchylkou nad historickými normami, přičemž měď je dvě směrodatné odchylky nad běžnou úrovní. Pokud bude světová ekonomika nadále růst, očekáváme, že tyto kovy by mohly těžit z napjatější situace na trzích.
Zemědělské komodity jsou konečně stále levnější než obvykle, přestože si letos vedou dobře. Podporu by jim mohly poskytnout narušení dodávek hnojiv a blížící se klimatický jev El Niño ve východní části Tichého oceánu. Tato kategorie se nám líbí.
Reálné ceny komodit ve srovnání s obvyklými úrovněmi (%)
Současná reálná cena ve srovnání s průměrem (počet směrodatných odchylek)
Zdroj: GSCI, Goldman Sachs, LSEG Datastream, Bloomberg and Invesco Strategy & Insights.
Rizika a příležitosti: Globální dodávky energií
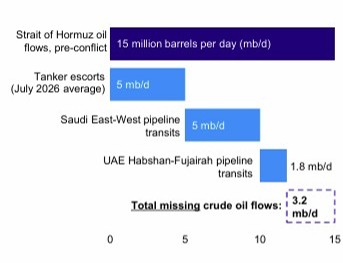
Přestože uzavření Hormuzského průlivu mohlo potenciálně ohrozit přibližně 20 % celosvětových dodávek ropy a zemního plynu, alternativní přepravní trasy pomohly zmírnit dopad na dodávky ropy i její ceny. Odhadujeme, že z 15 milionů barelů denně (mb/d), které průlivem procházely před konfliktem, se na světové trhy v současnosti nedostává pouze přibližně 3,2 mb/d. Alternativní exportní trasy obcházející Hormuzský průliv zajistily ropovody v Saúdské Arábii a Spojených arabských emirátech, zatímco americké vojenské doprovody tankerů a přeprava prostřednictvím takzvané „stínové flotily“ pomohly udržet část ropných toků v pohybu i přes samotný průliv (viz graf). Tyto alternativní trasy přinesly globálním ropným trhům určitou úlevu.
Zdroj: Bloomberg L.P., Windward, International Energy Agency, Reuters, CNBC, and Invesco Strategy & Insights.
Dalším faktorem, který pomohl zmírnit dopady současného konfliktu na energetické trhy, je skutečnost, že světový trh s ropou byl na jeho začátku v přebytku. K tomu přispěl několikaletý prudký růst těžby ropy v USA. Podle Mezinárodní energetické agentury (IEA) činila světová nabídka ropy v prosinci 2025 celkem 108 mb/d, zatímco poptávka dosahovala 105 mb/d.
Většina ekonomik navíc vstupovala do letošního roku s významnými strategickými zásobami. IEA odhaduje, že čistí dovozci ropy měli před vypuknutím konfliktu zásoby odpovídající 141 dnům spotřeby. Do května, kdy jsou k dispozici poslední údaje, se tento údaj změnil jen nepatrně na 136 dní. Předpokládáme, že v následujících měsících došlo k dalšímu čerpání zásob, ty však zatím zůstávají na dostatečné úrovni, zejména s ohledem na to, že objem ropy opouštějící oblast Perského zálivu se díky doprovodu amerického námořnictva a aktivitám stínové flotily zvýšil.
Třetím důvodem k optimismu je dlouhodobý trend: ekonomická aktivita se stává energeticky účinnější. Pokud měříme spotřebu energie v poměru k celkovému HDP, zjišťujeme, že většina ekonomik je dnes méně vystavena rizikům spojeným s narušením dodávek energií. Odhadujeme, že od roku 1970 spotřebovávají USA na jeden dolar vytvořeného produktu o 60 % méně energie. Podobný trend lze pozorovat i v dalších zemích (v Německu o 67 %, ve Velké Británii o 62 % a v Číně například o 20 %).
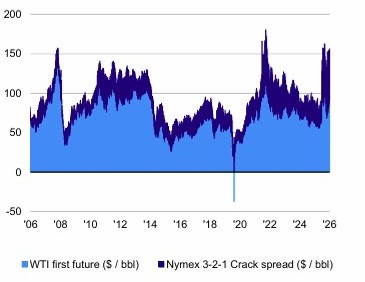
Všechny tyto faktory společně pomohly zmírnit dopady současného energetického šoku. Ceny ropy přesto zůstávají zvýšené ve srovnání s úrovněmi před konfliktem, i když v reálném vyjádření se pohybují jen mírně nad dlouhodobými průměry. Situace však zůstává nestabilní, jak ukázalo například uzavření saúdskoarabského ropovodu East-West na začátku září. Omezené jsou také dodávky rafinovaných ropných produktů, protože jejich přeprava z Perského zálivu je obtížnější. To se odráží ve vyšších rafinérských maržích (crack spreads, viz graf níže).
Zdroj: Bloomberg L.P., Windward, International Energy Agency, Reuters, CNBC, and Invesco Strategy & Insights.
V důsledku těchto cenových tlaků inflace v mnoha regionech vzrostla a změnil se také výhled měnové politiky centrálních bank. Přesto se nedomníváme, že jde o opakování roku 2022, kdy válka mezi Ruskem a Ukrajinou v kombinaci s postpandemickou fiskální a měnovou podporou vedla k výraznému přehodnocení inflačního výhledu.
Závěry a investiční implikace
„Nadále se domníváme, že tato krize bude mít na ekonomiku pouze omezené dodatečné dopady. Riziko širšího přelévání negativních důsledků do dalších oblastí však roste s délkou trvání konfliktu, zejména pokud by se snížila frekvence doprovodu tankerů vojenským námořnictvem nebo pokud by konflikt eskaloval a došlo k poškození kritické energetické infrastruktury. Významnější narušení globálních dodávek energií by pravděpodobně zvýšilo inflační tlaky a mohlo by vést centrální banky k méně uvolněné měnové politice.
Naopak významné vyřešení konfliktu by pomohlo zvýšit globální nabídku ropy a potenciálně otevřelo prostor pro určité uvolnění měnové politiky centrálních bank.
Opíráme se také o historické zkušenosti, které naznačují, že předchozí geopolitické události často předcházely pozitivním výnosům akciových trhů v následujícím období. Jinými slovy, trhy mají tendenci přeceňovat dlouhodobý dopad podobných událostí,“ uzavírá Paul Jackson.
O společnosti Invesco
Invesco Asset Management Deutschland GmbH, Invesco Asset Management Österreich – pobočka pobočky Invesco Asset Management Deutschland GmbH – jsou součástí Invesco Ltd., společnosti pro správu aktiv se spravovanými aktivy v hodnotě více než 1 593 miliard USD (k 31. říjnu 2021).
V případě jakýchkoli dotazů nebo potřeby dalších informací se obraťte na společnost Invesco Asset Management Deutschland GmbH, Valentin Jakubow, telefon +49 69 29807-311.
Obsažené informace nepředstavují investiční doporučení ani jiné poradenství. Prognózy a výhledy trhu uvedené v tomto materiálu jsou subjektivní odhady a předpoklady
vedení fondu nebo jeho zástupců. Mohou se kdykoli změnit bez předchozího upozornění. Nelze zaručit, že se prognózy uskuteční podle předpokladů.
Vydavatelem těchto informací v České republice je společnost Invesco Asset Management Deutschland GmbH, An der Welle 5, D-60322 Frankfurt nad Mohanem. Red Oak ID: 1958016
Pro více informací kontaktujte:
Eliška Krohová
Crest Communications, a.s.
Ostrovní 126/30
110 00 Praha 1
gsm: + 420 720 406 659

